ブログランキング参加しています。皆さまの応援が励みです!
本日は日本の年金制度とGPIFの取組みについてお話ししたいと思います。
日本の年金制度は、現役世代が払う保険料を高齢者などの給付に充てる「世代間での支えあい(賦課方式)」を基本とした、2階建ての仕組みです。
基本の構造
・1階部分:国民年金
日本国内に住む20歳以上60歳未満の全員が加入する制度です。 自営業者や学生、無職の人は自分で保険料を納めます。将来的には「老齢基礎年金」を受け取ります。
・2階部分:厚生年金
会社員や公務員が国民年金に上乗せして加入する制度です。保険料は給与や賞与に応じて決まり、会社と本人が半分ずつ負担します。将来的には老齢基礎年金に加えて「老齢厚生年金」を受け取ります。
このように日本の年金制度は「世代間での支えあい」が基本ですが、少子高齢化が進むと現役世代の負担が重くなりすぎてしまいます。そこで、過去の現役世代が収めた保険料のうち、給付にまわさずに余った分を「年金積立金としてプールしており、これをGPIF(年金積立金管理運用独立行政法人)が投資で増やすことで、将来の年金支給の財源を補う仕組みとなっています。
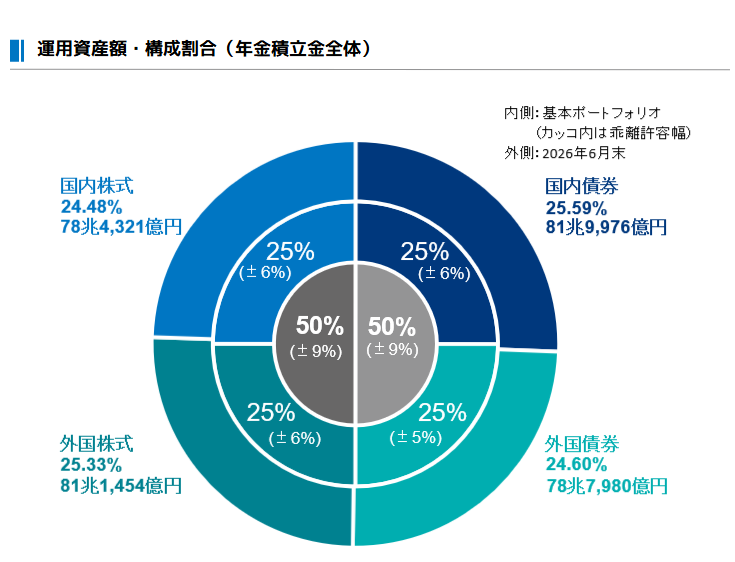
GPIFが運用する資産額とそのポートフォリオは以下の通りです。
2001年の運用開始から2026年までに運用を継続するなかで、その運用資産額は221兆円まで伸長しており、収益率は年率で4.95%をあげています。
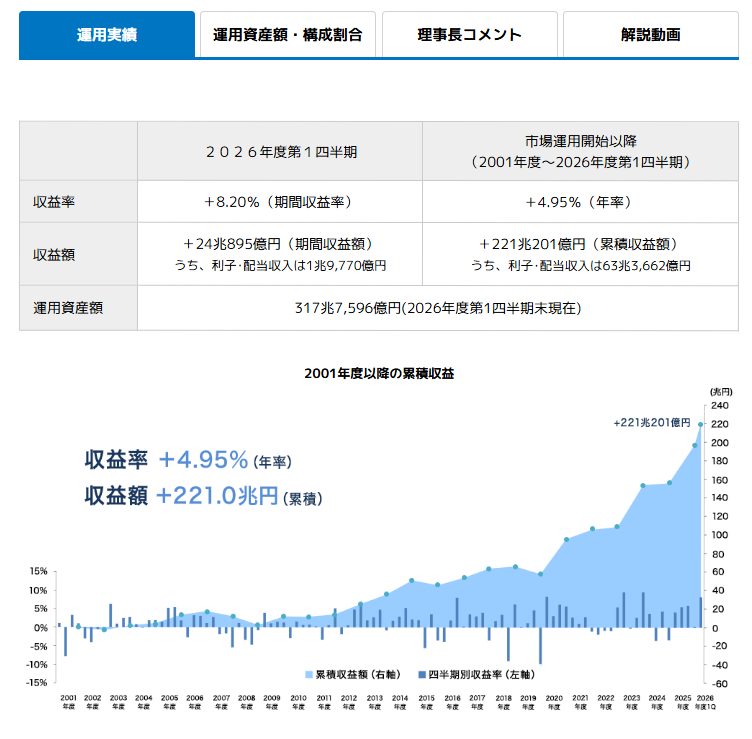
世界的に見てもその運用資産額はトップクラスとなりますが、私たち個人の資産運用にも参考にできる点が多くありますね。やはり継続は力なりであり、長期期間、株式を含めたポートフォリオ、分散投資など明確な戦略のもとで運用されていることが分かります。
ブログランキング参加しています。皆さまの応援お願いします!


コメント